在《IDC MarketScape:2026年全球合规电子发票解决方案供应商评估》中,汤森路透(Thomson Reuters)被列入“领导者”行列。本评估报告关注汤森路透产品的税务与法规专业能力、全球原生覆盖,以及电子发票、对账与税务的融合,为跨国企业评估长期合规合作伙伴提供参考。
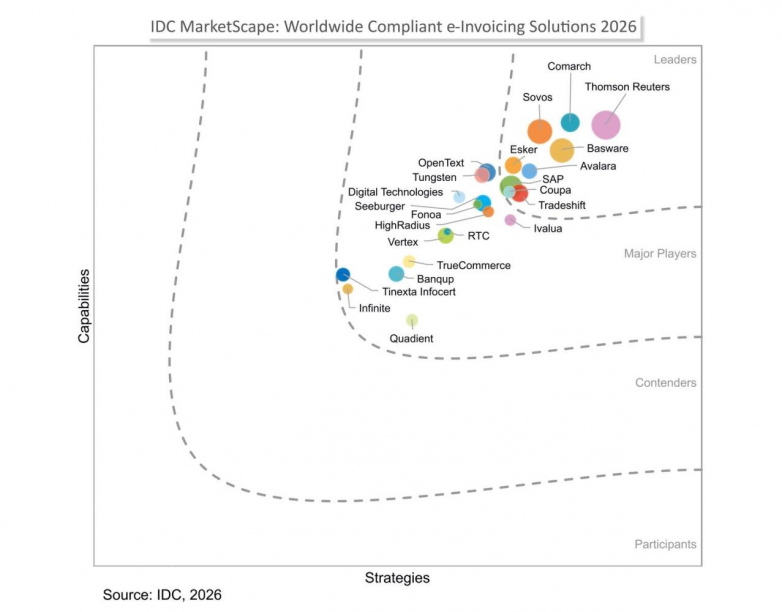

IDC MarketScape全球合规电子发票解决方案供应商评估图表
全球电子发票要求持续推进
电子发票正成为全球企业需要持续应对的法律义务。各国政府通过数字化发票体系获取交易信息,缩小应缴增值税与实际缴纳税款之间的差距。随着强制要求在多个市场并行实施,跨国企业需要同时应对不同国家在格式、传输、身份验证及归档方面的要求。
拉丁美洲率先建立发票核准模式,巴西和墨西哥仍是实时税务管控的重要参考。欧洲正在加快推进,欧盟“数字时代增值税”(ViDA)计划为结构化电子发票及数字化报告明确了方向,法国、德国、波兰和比利时等国家也按各自时间表推进本国要求。中东和亚太地区同样持续发展,美国则在尚无联邦强制要求的情况下探索互操作性。
复杂的市场环境吸引了税务合规、财务自动化、企业管理系统和商业网络等不同背景的供应商。多数供应商通过自身平台与当地合作伙伴扩大服务范围。因此,企业需要区分供应商直接提供的原生覆盖与合作伙伴交付的服务,进一步评估响应速度、交付责任和长期支持能力。
选择合作伙伴应关注实际表现
报告提出,宣传中的支持国家数量,未必能够充分反映供应商的原生能力。拥有广泛原生覆盖、能够直接满足强制要求的供应商,并不一定是公布国家数量最多的供应商。企业应结合实际经营市场,核实具体服务范围与交付方式。
客户体验也是重要评估依据。报告发现,部分具备强大技术平台的供应商,其客户仍对支持质量、定价透明度及强制要求实施期间的交付表现提出关注。企业应通过相关市场的参考客户,了解服务商在真实实施压力下的表现。
人工智能在电子发票领域仍处于发展早期。供应商正将机器学习应用于数据采集、编码、校验和异常检测,部分供应商也在规划智能体能力。不过,根据客户提供的证据,本次研究尚未发现足以被认定为同类最佳、显著领先其他供应商的人工智能能力。
汤森路透的全球电子发票能力
作为汤森路透的旗舰电子发票解决方案,ONESOURCE Pagero 电子发票解决通过开放、可互操作的商业网络连接买家和供应商,并与100多个其他网络、政府平台及枢纽互联。平台支持应付与应收账款流程,涵盖从采购到付款、从订单到收款的完整单据类型,并提供平台内税额确定功能。
平台在企业间、企业与政府以及企业与消费者场景中,原生支持事后审计、Peppol 互操作,以及发票核准和持续交易控制模式,已映射155项合规义务,并直接连接政府系统。自动化发票检查、数据补充完善、重复单据检测和异常审批工作流,为日常合规处理提供支持。
平台同时支持多实体和多系统环境,通过统一内部格式支持120多项标准,并提供适用于 SAP、Oracle、Workday 和 Microsoft Business Central 的连接器,以及200多个合作伙伴连接器和接口。平台基于微服务运行,并持续推进多区域处理等架构建设。
专业深度与原生覆盖获得认可
报告识别了汤森路透的三项主要优势。
首先,ONESOURCE Pagero 将全球网络与汤森路透的法规专业能力、税务机关直接连接及在 ViDA 试点中的积极参与相结合。受访客户对其法规覆盖范围与专业深度表示高度信任。
其次,汤森路透在应付和应收账款领域提供广泛的原生覆盖。客户对其国家覆盖、可靠的进项和销项发票流程以及灵活的格式支持表示满意。报告特别指出,其原生覆盖延伸至拉丁美洲,无需依赖合作伙伴提供该地区覆盖。
第三,平台连接税额确定、发票核准及电子发票与增值税申报表之间的对账,有助于应对商业单据与已核准单据之间的差异。随着 ViDA 数字化报告要求推进,这一融合能力将更受企业关注。
报告也记录了部分客户对收购后流程调整、交付延误、人员变化、团队协同和平台体验的反馈。汤森路透表示,交付管理层得以保留,支持服务指标正在改善,并已将各国独立交付团队调整为统一的全球组织和客户团队模式。报告同时关注品牌、平台与合规里程碑的持续整合,建议客户直接评估当前表现。
建立长期合规与业务价值
报告建议,企业应整体规划各国实施项目,同时针对每个国家分别梳理法律要求、业务场景、相关团队和时间表。在启动前确认数据质量及现有流程的合规性,建立内部法律与技术能力,并通过尽职调查明确服务级别、定价及上线后支持安排。
在实施准备方面,发票核准相关项目通常需要6至12个月,企业应为主管机关调整规范及实施延误预留时间。上线后的强化支持也应写入协议,以明确服务承诺和交付责任。
企业还需要主动权衡单一与多供应商、延续合作与引入新服务商,以及不同启动时间的取舍。调查显示,三分之二的组织将电子发票视为提升效率和获得业务收益的机会。客户报告的收益包括更高的自动入账比例、更低的错误率、更及时的付款和跨国业务可视性。
本次研究评估了23家在多个地区开展业务并拥有客户的供应商,依据其当前能力及未来战略进行分析。对于重视税务专业支持、全球原生覆盖,以及电子发票与对账和增值税报告融合的跨国企业,报告建议可以考虑汤森路透,并结合自身需求评估持续整合进展。
本网信息来自于互联网,目的在于传递更多信息,并不代表本网赞同其观点。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,并请自行核实相关内容。本站不承担此类作品侵权行为的直接责任及连带责任。如若本网有任何内容侵犯您的权益,请及时联系我们,本站将会在24小时内处理完毕。:https://china.nmqsl.com/28541.html